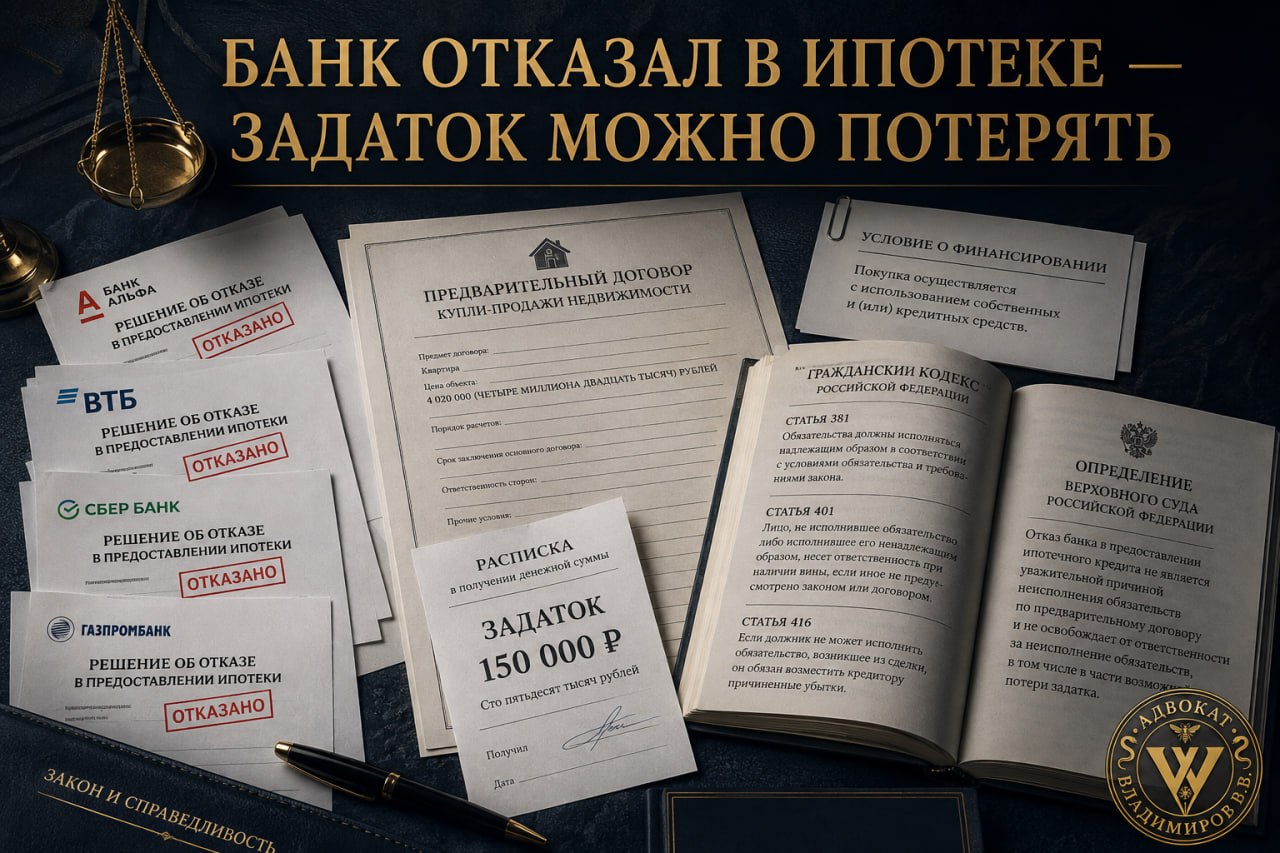
В этом споре решающим оказался не сам факт отказа в ипотеке, а условия предварительного договора: стороны не сделали получение конкретного кредита обязательным условием сделки и предусмотрели оплату за счёт собственных и кредитных средств.
Судебная коллегия по гражданским делам ВС РФ рассмотрела дело № 48-КГ26-13-К7 11 августа 2026 года. Дело направлено на новое апелляционное рассмотрение. Поэтому из него нельзя делать вывод, будто 150 тысяч рублей уже окончательно присуждены продавцам.
### Что именно собирались приобрести покупатели
21 июня 2024 года стороны заключили предварительный договор уступки права требования (цессии) в отношении квартиры площадью 34,17 кв. м. Это юридически существенно: предметом будущей сделки были права и обязанности в отношении квартиры, а не обычная купля-продажа уже принадлежащего продавцу жилого помещения.
Общая цена составила 4 020 000 рублей. Из них 150 000 рублей покупатель передал при подписании предварительного договора в качестве задатка. Оставшиеся 3 870 000 рублей подлежали уплате при заключении основного договора. Срок оформления основной сделки — до 31 июля 2024 года.
Предварительный договор предусматривал оплату оставшейся суммы «за счёт собственных и кредитных средств». При этом он не связывал обязательство приобрести права на квартиру исключительно с семейной ипотекой, решением конкретного банка или сохранением прежних условий государственной программы.
В договоре были согласованы последствия нарушения: если за незаключение сделки отвечает приобретатель прав, задаток не возвращается; если отвечает сторона, уступающая права, он подлежит возврату в двойном размере.
Покупатели обращались за ипотечным кредитом. Два отказа Совкомбанка датированы 24 и 25 июля 2024 года. Ещё два отказа, Абсолют Банка и Банка ДОМ.РФ, получены в ноябре 2024 года — после срока, установленного для основной сделки. Эта последовательность сама по себе не решает спор, но требует внимания при оценке того, когда и какие меры предпринимались для исполнения обязательств.
### Почему три инстанции вернули задаток
Калининский районный суд Челябинска 10 марта 2025 года удовлетворил требования покупателей о возврате 150 тысяч рублей и взыскании процентов. Челябинский областной суд 26 июня 2025 года оставил решение в силе. Седьмой кассационный суд 19 ноября 2025 года также не усмотрел оснований для отмены.
Суды посчитали, что основной договор не заключён по обстоятельствам, не зависящим от сторон: кредитные организации отказали в финансировании, а вины покупателей в этом нет. Апелляция отдельно назвала отказ банка существенным препятствием к оформлению сделки.
Продавцы возражали. По их позиции, они были готовы заключить основной договор, а покупатели сами потребовали вернуть деньги. В ответе на претензию продавцы сообщали о готовности исполнить предварительный договор даже после первоначально согласованной даты.
Верховный Суд счёл, что нижестоящие суды не проверили юридически значимые обстоятельства и неверно применили нормы о задатке и невозможности исполнения.
### Отказ в ипотеке не равен объективной невозможности исполнения
Пункт 1 статьи 381 ГК РФ предусматривает возврат задатка при прекращении обязательства до начала его исполнения по соглашению сторон либо вследствие невозможности исполнения по статье 416 ГК РФ.
Но невозможность исполнения по статье 416 ГК РФ — специальная правовая категория. Согласно пунктам 36 и 37 постановления Пленума ВС РФ от 11 июня 2020 года № 6, речь идёт об объективном препятствии, возникшем после появления обязательства, имеющем неустранимый характер и не относящемся к риску соответствующей стороны. Невозможность должна исключать исполнение предусмотренным законом или договором способом, в том числе с привлечением третьих лиц.
Неполучение желаемого банковского продукта не обязательно отвечает этим критериям. Отказ в семейной ипотеке может ухудшить экономические условия покупки, но не всякое ухудшение условий делает исполнение юридически или фактически невозможным.
В спорном договоре покупатели не ограничили источник оплаты одной ипотечной программой. По буквальному смыслу соглашения сохранялась возможность использовать собственные средства и кредитные средства другого вида. Нижестоящие суды не объяснили, почему отказ именно в ипотеке исключал все предусмотренные договором способы исполнения.
Это не означает, что суд вправе без доказательств приписать покупателю наличие миллионов рублей на счетах. Вопрос иной: можно ли признать исполнение объективно невозможным, не исследовав согласованное распределение риска финансирования, предпринятые действия и иные юридически значимые обстоятельства? Верховный Суд ответил отрицательно.
### Кто должен доказывать отсутствие вины
По пункту 2 статьи 381 ГК РФ, если за неисполнение договора отвечает сторона, давшая задаток, деньги остаются у другой стороны. Если ответственность лежит на получившем задаток, он уплачивает двойную сумму.
Значит, нельзя ограничиваться констатацией: основная сделка не состоялась, поэтому задаток возвращается. Необходимо выяснить причину незаключения договора и поведение каждой стороны.
Пункт 2 статьи 401 ГК РФ возлагает доказывание отсутствия вины на лицо, нарушившее обязательство. Верховный Суд напомнил о презумпции вины должника в договорных отношениях и указал, что доказательства невиновности покупателей не получили надлежащего исследования.
Суду необходимо установить, какие действия покупатели должны были совершить, как они пытались исполнить договор в установленный срок и соответствовали ли их действия требуемой заботливости и осмотрительности. Не менее важно проверить исполнение собственных обязанностей продавцами и обстоятельства, препятствовавшие сделке независимо от банковского кредита.
Отдельного согласованного соглашения о прекращении обязательств в материалах дела установлено не было. Претензия покупателей о возврате денег и ответ продавцов о готовности заключить основной договор также требуют правовой оценки.
### Истечение срока предварительного договора само по себе не решает судьбу задатка
В рассматриваемом деле покупатели ссылались на то, что до 31 июля 2024 года стороны не направили друг другу уведомлений о готовности заключить основной договор, поэтому обязательства прекратились.
Действительно, пункт 6 статьи 429 ГК РФ предусматривает прекращение обязательств по предварительному договору, если до окончания срока основной договор не заключён либо одна из сторон не направила другой предложение его заключить. Однако прекращение обязанности заключить основной договор и распределение ответственности за его незаключение — связанные, но самостоятельные вопросы.
Задаток обеспечивал исполнение согласованных обязательств. Чтобы решить вопрос о возврате или удержании, суд обязан рассмотреть условия его внесения, причину незаключения сделки и применимые правила статьи 381 ГК РФ. Автоматическая формула «срок вышел — деньги вернуть» не учитывает обеспечительную природу задатка.
Особенно это важно, когда сторона ссылается на обстоятельства, которые возникли или документально подтвердились уже после предусмотренной договором даты исполнения.
### Что фактически решил Верховный Суд
Кассационная жалоба продавца была удовлетворена. Верховный Суд отменил апелляционное определение Челябинского областного суда от 26 июня 2025 года и определение Седьмого кассационного суда от 19 ноября 2025 года. Спор направлен на новое рассмотрение в апелляционный суд.
Верховный Суд не принял нового решения об отказе покупателям в иске и не постановил окончательно удержать у них задаток. Формально решение первой инстанции не было отменено резолютивной частью определения ВС, но его законность и выводы вновь подлежат проверке апелляцией.
Для защиты продавца это пример удовлетворённой жалобы по мотивам неправильного толкования договора, отсутствия необходимой оценки доказательств и ошибочного применения статьи 416 ГК РФ.
Для покупателя это предупреждение: даже несколько письменных отказов банков могут оказаться недостаточными, если договор не закрепляет возврат задатка при неодобрении кредита.
### Когда суды защищают покупателя: практика с другим результатом
Определение ВС № 48-КГ26-13-К7 не означает, что ипотечный риск при любых обстоятельствах возлагается на покупателя. Практика последних лет показывает значение согласованных условий и поведения продавца.
Четвёртый кассационный суд в определении от 15 января 2026 года по делу № 8Г-32599/2025 (88-1429/2026) оставил без удовлетворения кассационные жалобы сторон. В договоре прямо предусматривалось: если банк отказывает в кредите или не одобряет объект по причинам, не зависящим от сторон, переданная сумма признаётся возвратным авансом. Суд применил именно согласованную конструкцию и не признал оснований для двойного взыскания как задатка. Здесь возврат платежа был предусмотрен договором, а не выведен только из факта отказа банка.
Четвёртый кассационный суд в определении от 16 октября 2025 года по делу № 8Г-19217/2025 (88-24711/2025) удовлетворил жалобу покупателя, отменил апелляционное определение об отказе в иске и направил дело на новое рассмотрение. Спор касался квартиры, по которой при подготовке сделки обнаружились расхождения в сведениях о праве собственности и обременениях, несмотря на заверения продавца. Кассация потребовала надлежащего исследования условий договора, характера платежа и поведения сторон. Это пример, когда отказ в ипотеке не исчерпывает причин срыва сделки: необходимо выяснять также обстоятельства на стороне продавца.
Первый кассационный суд в определении от 11 февраля 2026 года по делу № 8Г-36660/2025 (88-3016/2026) оставил без удовлетворения жалобу продавца: взыскание с него 500 тысяч рублей, уплаченных по соглашению о задатке, осталось в силе. Суд указал на необходимость оценивать вину сторон в незаключении основного договора и условия соглашения, включая предусмотренное сторонами финансирование через семейную ипотеку. При этом требование покупателя о взыскании миллиона рублей в двойном размере удовлетворено не было.
Следовательно, единая тенденция заключается не в обязательном удержании или возврате задатка, а в необходимости исследовать действительное содержание договора, распределение рисков и поведение участников сделки. Результат зависит от конкретной правовой конструкции.
### Задаток и аванс — не взаимозаменяемые слова
Пункт 4 статьи 380 ГК РФ разрешает обеспечивать задатком обязанность заключить основной договор на условиях предварительного. Поэтому сам по себе предварительный характер соглашения не превращает задаток в аванс.
Вместе с тем при сомнении в правовой природе суммы, уплаченной в счёт будущих платежей, действует правило пункта 3 статьи 380 ГК РФ: она считается авансом, если не доказано иное. Аванс, в отличие от задатка, не обеспечивает заключение договора по модели статьи 381 ГК РФ.
На практике суд оценивает не только слово в заголовке документа, но и текст соглашения: предусмотрена ли обеспечительная функция, в каких случаях сумма удерживается, возвращается или засчитывается в цену. Допустима и специально согласованная конструкция, при которой при определённых обстоятельствах внесённый платёж становится возвратным авансом.
Поэтому опасно подписывать шаблон, одновременно называющий платёж задатком и обещающий безусловный возврат «при любых обстоятельствах», не объясняя, как эти условия соотносятся.
### Как распределить ипотечный риск до передачи денег
Если без банковского кредита приобретение невозможно, следует прямо закрепить это в предварительном договоре. Одной устной договорённости о том, что покупка планируется «в ипотеку», недостаточно для предсказуемого разрешения спора.
Практически необходимо согласовать, какая программа и какой кредит являются необходимым условием сделки; должен ли покупатель обратиться в один либо несколько банков; до какой даты требуется решение; что считается отказом; какие документы подтверждают надлежащее обращение; обязан ли покупатель использовать иные источники оплаты; какова судьба внесённых денег при отказе банка и при неодобрении самого объекта недвижимости.
Если стороны хотят, чтобы при отказе в кредите платёж возвращался без штрафных последствий, это должно следовать из ясной письменной формулировки. Если продавец хочет оставить на покупателе риск финансирования, это тоже следует выражать определённо, а не рассчитывать на последующее толкование общей фразы о «собственных и кредитных средствах».
Особое внимание необходимо уделять датам: сроку получения кредита, сроку направления уведомлений и сроку заключения основного договора. Устные просьбы продлить ожидание банка желательно оформлять дополнительным соглашением.
### Если спор уже возник: какие доказательства имеют значение
Покупателю нужны предварительный договор и соглашение о задатке, платёжные документы, кредитные заявки и решения банков с датами, переписка об условиях ипотеки, подтверждение выполнения банковских требований, сообщения продавцу и ответы на них. Нужно оценить, какие действия по исполнению обязательства предпринимались именно до окончания срока.
Продавцу следует подтвердить готовность совершить основную сделку, отсутствие препятствий со своей стороны, направление предложений и уведомлений, а также обоснованность утверждения о том, что покупатель не исполнил обязательства по причинам, риск которых принимал на себя.
Если продавец сообщил недостоверные сведения об объекте, не подготовил документы или не мог совершить сделку в согласованный срок, эти обстоятельства должны быть исследованы самостоятельно. Наличие банковского отказа не устраняет обязанности оценить возможное нарушение продавца.
Для процессуальной позиции полезно построить хронологию: заключение договора, внесение платежа, заявки, отказы банков, предложения заключить основной договор, истечение срока, претензии и ответы. Именно такая последовательность позволяет проверить вывод о вине и об объективной невозможности исполнения.
### Практический вывод
Право вернуть задаток после отказа в ипотеке определяется не только банковским решением. Сначала нужно установить правовой характер платежа и прочитать предварительный договор: какие источники финансирования разрешены, на кого возложен кредитный риск, предусмотрен ли возврат при отказе банка. Затем исследуются действия сторон и причина незаключения основного договора.
Определение ВС РФ № 48-КГ26-13-К7 запрещает подменять эту проверку простой логикой «кредит не дали — покупатель не виноват». Но оно не устанавливает и обратной презумпции: «кредит не дали — задаток всегда остаётся продавцу». Окончательный исход конкретного спора предстоит определить апелляции.
Источники:
— Определение Судебной коллегии по гражданским делам Верховного Суда РФ № 48-КГ26-13-К7, рассмотрено 11.08.2026, полный текст: https://www.vsrf.ru/lk/practice/stor_pdf/2560766
— Карточка производства Верховного Суда РФ по делу № 48-КГ26-13-К7, дата рассмотрения и результат жалобы: https://www.vsrf.ru/lk/practice/claims/12-36893239
— ГК РФ, часть первая, ст. 309, 380, 381, 401, 416, 429, 431: https://www.consultant.ru/document/cons_doc_LAW_5142/
— ГПК РФ, ст. 56, 67, 198, 390.14–390.16: https://www.consultant.ru/document/cons_doc_LAW_39570/
— Постановление Пленума Верховного Суда РФ от 11.06.2020 № 6 «О некоторых вопросах применения положений Гражданского кодекса Российской Федерации о прекращении обязательств», п. 36–37: https://www.vsrf.ru/documents/all/29023
— Определение Четвёртого кассационного суда общей юрисдикции от 15.01.2026 по делу № 8Г-32599/2025 (88-1429/2026): https://base.garant.ru/349176949/
— Определение Четвёртого кассационного суда общей юрисдикции от 16.10.2025 по делу № 8Г-19217/2025 (88-24711/2025): https://base.garant.ru/347909706/
— Определение Первого кассационного суда общей юрисдикции от 11.02.2026 по делу № 8Г-36660/2025 (88-3016/2026): https://base.garant.ru/349456399/
Сноска: Верховный Суд не разрешил спор о возврате задатка окончательно: апелляционное и кассационное определения отменены, дело передано на новое апелляционное рассмотрение. В опубликованном на официальном сайте ВС PDF на первой странице указан 2025 год, тогда как официальная карточка производства подтверждает заседание 11 августа 2026 года; при использовании реквизитов следует учитывать это расхождение. Последствия банковского отказа зависят от конкретного договора и установленных обстоятельств.
Данная статья выражает мнение юриста и не препятствует руководствоваться нормами законодательства РФ в понимании, отличающемся от трактовки, изложенной в данной статье.