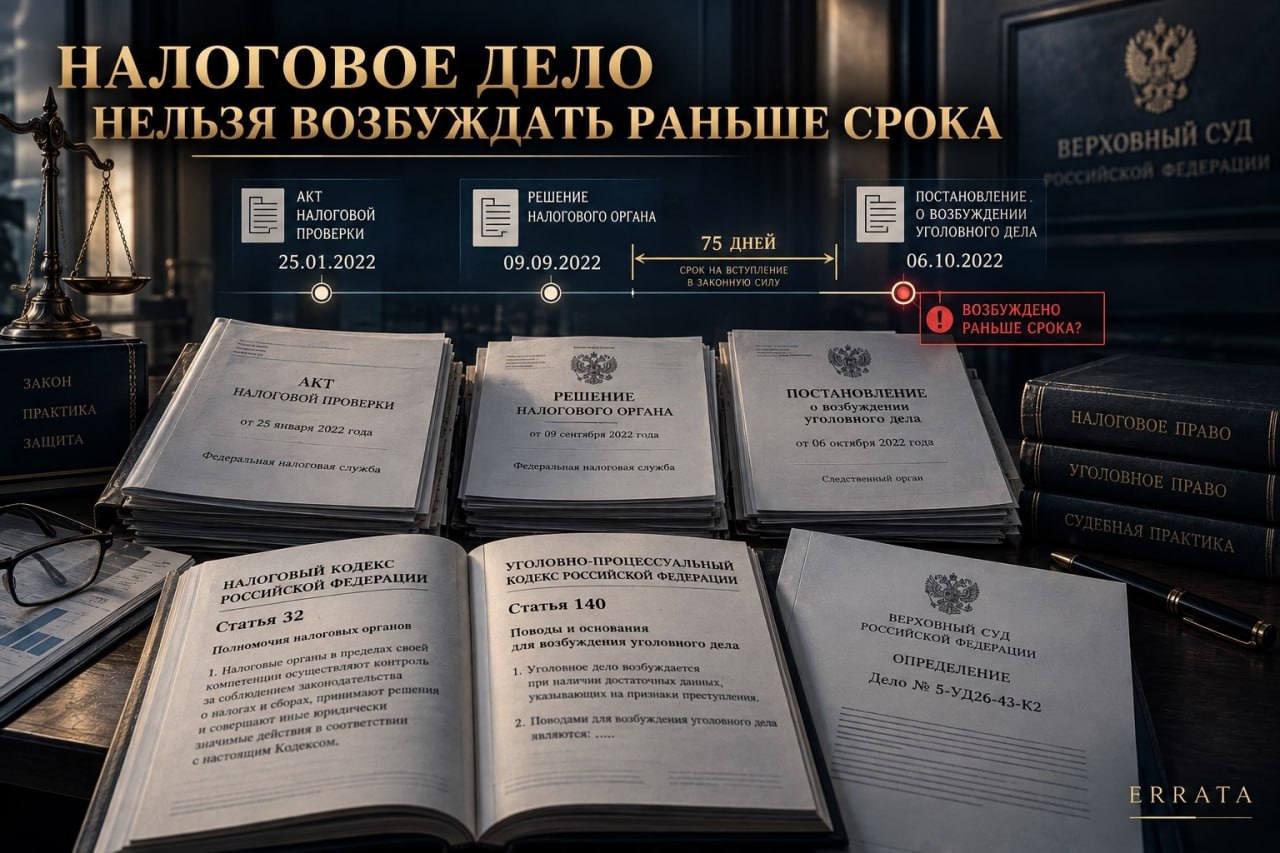
Однако 26 мая 2026 года Верховный Суд РФ отменил все три судебных акта по делу № 5-УД26-43-К2. Причиной стал не окончательный вывод об отсутствии налогового преступления, а неустранённое существенное нарушение процедуры возбуждения дела. При налоговых преступлениях надлежащий повод имеет особое значение: общая возможность обмениваться информацией между ФНС и следствием не заменяет установленного законом порядка передачи материалов для уголовного преследования.
Это решение важно и для налогоплательщиков, и для защиты руководителей компаний. Оно показывает, какой процессуальный вопрос следует проверять ещё до спора об умысле, сумме недоимки и достоверности экспертиз.
### Как развивалось дело
Проверка касалась деятельности московской организации, которую в судебном акте обозначили как ООО «С.». Инспекция исследовала налоги на прибыль и добавленную стоимость за 2018–2020 годы. Акт выездной налоговой проверки датирован 25 января 2022 года.
18 и 31 мая 2022 года налоговый орган направил следственным органам документы проверки. Они поступили 20 мая и 9 июня. В их числе были материалы бухгалтерского учёта, декларации, банковские выписки, сведения о контрагентах и объяснения. Но акт проверки и материалы информационного обмена — ещё не вступившее в законную силу решение о привлечении к налоговой ответственности, прошедшее предусмотренную законом процедуру направления в следствие.
9 сентября 2022 года налоговая инспекция вынесла решение № 14/72 о привлечении общества к ответственности. В этом решении была обозначена недоимка в размере 14 142 885 рублей. Уже 6 октября 2022 года следователь возбудил уголовное дело по признакам пункта «б» части 2 статьи 199 УК РФ. В постановлении о возбуждении дела он сослался на рапорт об обнаружении признаков преступления и материалы доследственной проверки.
Примечательная последовательность: саму копию налогового решения № 14/72 следствие получило лишь 23 декабря 2022 года по запросу, направленному 20 декабря. То есть спустя более двух месяцев после возбуждения уголовного дела. Именно хронология поступления документов стала одной из центральных проблем при последующей судебной проверке.
### Какое наказание назначили руководителям
Зюзинский районный суд Москвы 3 июня 2024 года признал двух руководителей виновными по пунктам «а», «б» части 2 статьи 199 УК РФ. Каждому было назначено два года лишения свободы условно с двухлетним испытательным сроком.
17 декабря 2024 года Московский городской суд изменил приговор в части уточнения применённой редакции уголовного закона, в остальном его сохранил. Второй кассационный суд общей юрисдикции 3 апреля 2025 года признал частичное добровольное возмещение ущерба смягчающим обстоятельством и снизил каждому наказание до одного года десяти месяцев лишения свободы. Вывод о виновности остался в силе.
Адвокат одного из осуждённых обратился в Верховный Суд. Помимо доводов о доказательствах и виновности он указал на нарушение части 1.3 статьи 140 УПК РФ: при возбуждении уголовного дела решение ФНС ещё не вступило в законную силу. Нижестоящие суды этот довод обсуждали, но не проверили его с учётом специального налогового механизма.
### Почему налоговые преступления имеют особый порядок возбуждения
По общему правилу уголовное дело возбуждается при наличии предусмотренного УПК повода и достаточных данных, указывающих на признаки преступления. Для статей 198–199.2 УК РФ федеральный законодатель установил дополнительный специальный фильтр.
Часть 1.3 статьи 140 УПК РФ предусматривает, что поводом для возбуждения дел по этим статьям служат только материалы, направленные налоговыми органами в соответствии с законодательством о налогах и сборах именно для решения вопроса о возбуждении уголовного дела. Действующая формулировка была введена Федеральным законом от 9 марта 2022 года № 51-ФЗ. Поэтому на дату возбуждения рассмотренного дела 6 октября 2022 года этот специальный порядок уже существовал.
Ключевое слово здесь — «только». Процессуальное значение имеет не просто содержание документов и не то, насколько подозрительными кажутся финансовые операции. Нужно установить, поступили ли материалы по тому правовому основанию и в той последовательности, которые предусмотрены налоговым законодательством.
Налоговый орган вправе передавать следствию информацию. Но возможность обмена информацией не превращает любой переданный документ в законный повод для возбуждения дела по статье 199 УК РФ.
### Статья 82 и статья 32 НК РФ: две разные процедуры
Пункт 3 статьи 82 НК РФ предусматривает информационное взаимодействие налоговых, правоохранительных и других уполномоченных органов. Они вправе сообщать друг другу о выявленных нарушениях, проводимых проверках и иных сведениях, необходимых для исполнения своих полномочий.
Пункт 3 статьи 32 НК РФ регулирует специальную обязанность ФНС направить материалы в следствие при наличии предусмотренных законом условий. Его назначение — связать уголовно-процессуальное решение с завершением определённой стадии налогового контроля и проверкой неисполненной обязанности по уплате соответствующих сумм.
Верховный Суд указал на бланкетный характер части 1.3 статьи 140 УПК РФ: для применения уголовно-процессуальной нормы необходимо обратиться к правилам налогового законодательства. Формальная ссылка на обмен сведениями по статье 82 НК РФ не освобождает суд от проверки специального порядка по статье 32 НК РФ.
Это принципиально для споров, в которых следствие ссылается на первоначальный акт проверки, рапорт оперативного сотрудника или документы, поступившие до окончательного решения налогового органа. Каждый из таких материалов может иметь информационное значение, однако надлежащий повод должен оцениваться отдельно.
### Важная тонкость: в 2022 году срок считался иначе
В опубликованном определении Верховного Суда приведена формулировка пункта 3 статьи 32 НК РФ о 75 днях со дня вступления в силу решения налогового органа и последующем десятидневном сроке направления материалов. Такая редакция связана с реформой единого налогового платежа и действует с 1 января 2023 года.
Но уголовное дело было возбуждено в октябре 2022 года. Тогда пункт 3 статьи 32 НК РФ предусматривал другую последовательность: при неуплате установленных сумм в течение двух месяцев со дня истечения срока исполнения требования об уплате налоговый орган в течение десяти дней после выявления соответствующих обстоятельств должен был направить материалы в следственный орган.
Общий правовой принцип одинаков: направление материалов для возбуждения уголовного дела привязано к специальным условиям и срокам, а не к произвольному моменту появления у следователя документов проверки. Однако нельзя механически отсчитывать 75 дней по действующей редакции закона применительно к любому делу, возбужденному в 2022 году.
Для полноценной проверки нужны налоговое решение, сведения о его вступлении в силу, требование об уплате и срок его исполнения, документы о фактическом направлении материалов, а также редакции норм, действовавшие на соответствующие даты. В опубликованном определении нет всех этих данных для самостоятельного точного расчёта срока по правилам 2022 года. Следовательно, утверждать конкретную дату, раньше которой дело категорически нельзя было возбуждать, только по опубликованному тексту было бы необоснованно.
Этот нюанс не отменяет вывод ВС: нижестоящие инстанции не проверили юридически значимую последовательность и не дали должной оценки доводу защиты.
### Что именно Верховный Суд признал существенной ошибкой
Судебная коллегия исходила из части 1 статьи 401.15 УПК РФ: основаниями кассационной отмены служат существенные нарушения уголовного или уголовно-процессуального закона, повлиявшие на исход дела.
Вопрос о законности возбуждения уголовного дела по статье 199 УК РФ затрагивает саму исходную процессуальную основу расследования. Суды были обязаны установить, имелись ли необходимые материалы ФНС в предусмотренном законом порядке, вступило ли налоговое решение в силу и соблюдён ли специальный срок, связанный с исполнением налоговой обязанности.
Нижестоящие инстанции признали возражения защиты несостоятельными, но фактически оставили эти обстоятельства без исследования и мотивированной правовой оценки. Верховный Суд счёл допущенные нарушения существенными.
В результате отменены приговор Зюзинского районного суда Москвы от 3 июня 2024 года, апелляционное постановление Мосгорсуда от 17 декабря 2024 года и кассационное постановление Второго кассационного суда от 3 апреля 2025 года. Дело направлено на новое рассмотрение в районный суд другим составом.
### Почему отмена приговора ещё не означает оправдание
Верховный Суд не установил отсутствие состава преступления, не признал налоговые начисления заведомо ошибочными и не вынес оправдательный приговор. Также он не вернул уголовное дело прокурору: дело передано непосредственно на новое судебное рассмотрение.
Показательно, что участвовавший в заседании прокурор предлагал иной результат — возврат дела прокурору по статье 237 УПК РФ. Коллегия избрала собственный процессуальный вариант: отменить ранее принятые решения и направить дело на повторное рассмотрение в суд.
Доводы адвоката о недоказанности виновности и оценке доказательств Верховный Суд по существу не разрешил, указав, что они подлежат проверке при новом рассмотрении. Поэтому недопустимо публиковать вывод «ВС признал руководителей невиновными» или «любая ошибка при направлении налоговых материалов автоматически прекращает уголовное преследование».
Практический результат точнее: удовлетворена кассационная жалоба, устранены вступившие в силу судебные акты, вопрос о законности начала преследования и остальные доводы должны получить новую судебную оценку.
### Позиция Пленума: проверять повод и налоговое решение
Пункт 5 постановления Пленума Верховного Суда РФ от 15 ноября 2016 года № 48 в действующей редакции предписывает при судебной проверке учитывать часть 1.3 статьи 140 УПК РФ и специальные требования налогового законодательства.
При проверке законности возбуждения дела по материалам ФНС суд должен выяснить, в частности, вступило ли решение налогового органа в законную силу и исполнена ли налоговая обязанность в установленный срок. Смысл разъяснения — не подменять проверку законности повода общим утверждением, что у следствия были сведения о возможном преступлении.
Нельзя смешивать вопрос о достаточности данных, указывающих на признаки уклонения, и вопрос о допустимом процессуальном источнике этих данных. Оба вопроса необходимы, но один не заменяет другой.
### Сопоставимая практика: когда суд отменил отказ по жалобе
5 ноября 2025 года Второй кассационный суд общей юрисдикции рассмотрел дело № 7У-7320/2025 (77-2978/2025) по кассационному представлению заместителя Генерального прокурора. Спор возник из жалобы на возбуждение уголовного дела о налоговом преступлении.
Согласно материалам судебного акта, налоговое решение, послужившее основанием передачи материалов в следствие, было отменено ФНС ещё 31 января 2023 года, тогда как уголовное дело возбуждено 24 марта того же года. Районный и городской суды, рассматривавшие жалобу в порядке статьи 125 УПК РФ, не придали этому обстоятельству надлежащего значения.
Кассация удовлетворила представление, отменила судебные решения и направила материал на новое рассмотрение. Это не равнозначно окончательному признанию постановления следователя незаконным. Но подтверждает практический критерий: суд обязан проверить юридическое существование и состояние налогового решения, на котором основано направление материалов, а не довольствоваться фактом их поступления.
### Противоположный пример: надлежащий повод действительно имелся
3 сентября 2026 года Восьмой кассационный суд общей юрисдикции рассмотрел дело № 7У-4686/2026 (77-2875/2026). Защита также ссылалась на нарушение части 1.3 статьи 140 УПК РФ и оспаривала изменение объёма обвинения по налоговым периодам.
Суд указал, что до возбуждения уголовного дела в следствие были направлены предусмотренные законом материалы налоговой проверки, включая решение о привлечении организации к ответственности, которое было оставлено без изменения вышестоящим налоговым органом и арбитражным судом. Довод о незаконном поводе отклонён.
В этой же ситуации кассационный суд разграничил законность первоначального возбуждения дела и допустимое изменение объёма обвинения в рамках расследования. Первоначальное налоговое решение не обязательно фиксирует окончательный размер обвинения раз и навсегда: при соблюдении УПК уточнение фактических обстоятельств и налоговых периодов может оцениваться в рамках расследуемого преступления.
Именно поэтому позиция Верховного Суда от 26 мая 2026 года не позволяет утверждать, что всякое последующее изменение суммы недоимки или обвинения делает уголовное дело незаконным. Решающее значение имеет отсутствие либо наличие надлежащего повода на момент начала уголовного преследования и соблюдение иных процессуальных условий.
### Что должен проверить защитник до спора о доказанности умысла
Первый комплект документов — налоговый: решение о назначении проверки, акт, возражения, итоговое решение о привлечении к ответственности, подтверждение его вручения, апелляционная жалоба в вышестоящий налоговый орган, сведения о вступлении решения в силу, требования об уплате, документы об исполнении обязанности и переписка ФНС со следствием.
Второй — уголовно-процессуальный: все поводы, зарегистрированные в материалах проверки сообщения о преступлении, рапорты, дата поступления и содержание документов ФНС, постановление о возбуждении дела, сведения о лице, принявшем решение, а также о том, в отношении каких фактов и периодов было возбуждено производство.
Третий — нормативный: какая редакция статьи 32 НК РФ действовала на соответствующие даты, применялась ли часть 1.3 статьи 140 УПК РФ, каким правовым основанием руководствовался налоговый орган при направлении документов и какие обстоятельства он обязан был предварительно проверить.
После этого выстраивается простая хронология. Когда составлен акт? Когда вынесено и вступило в силу налоговое решение? Когда наступил срок исполнения налоговой обязанности? Когда сформировано сообщение в следствие? Когда документы фактически получены? Когда следователь возбудил дело? Что именно у него было в этот день?
В процессуальном документе полезно показывать не только расхождение дат, но и юридическое следствие: какая норма нарушена, почему документ не мог служить надлежащим поводом, какие доводы остались без оценки и как нарушение повлияло на принятое решение.
### Когда и как обжаловать нарушение
На досудебной стадии постановление о возбуждении уголовного дела при наличии предусмотренных законом условий может быть обжаловано в порядке статьи 125 УПК РФ. Суд проверяет не виновность лица, а законность и обоснованность процессуального решения, в том числе полномочия следователя, наличие повода и основания, соблюдение процедуры.
Но выбор способа защиты зависит от стадии дела. Если расследование завершено и дело уже поступило для разрешения по существу, самостоятельная жалоба по статье 125 УПК РФ может оказаться ненадлежащим процессуальным путём. Соответствующий довод нужно ставить перед судом, рассматривающим дело, и затем, при необходимости, в апелляции или кассации. Этот подход отражён в постановлении Пленума ВС РФ от 10 февраля 2009 года № 1.
Оспаривание самого налогового решения также важно, но его нельзя путать с обжалованием уголовно-процессуального постановления. Отмена до возбуждения дела налогового решения, послужившего основанием для направления материалов, — особое обстоятельство. Позднейшее изменение налогового решения требует отдельного анализа процессуальных последствий.
### Что не следует выводить из определения № 5-УД26-43-К2
Не следует считать, что любой налоговый спор препятствует возбуждению уголовного дела. Наличие разногласий с инспекцией ещё не тождественно отсутствию законного повода.
Не следует утверждать, что следствие после получения материалов налогового органа вообще не вправе устанавливать дополнительные обстоятельства, проводить экспертизы или уточнять обвинение в пределах УПК. Специальное правило о поводе не заменяет правила доказывания в уголовном процессе.
Нельзя также представлять 75-дневный срок действующей редакции статьи 32 НК РФ как универсальную формулу для всех уголовных дел, возбужденных начиная с 2022 года. Важны время возникновения налогового правоотношения, редакция закона и порядок вступления решения в силу.
Наконец, отмена приговора по процессуальному основанию сама по себе не доказывает невиновность. Окончательное решение после нового судебного рассмотрения может быть различным — в зависимости от установленной законности процедуры, доказательств и применимого уголовного закона.
### Вывод для практики
Определение ВС РФ от 26 мая 2026 года № 5-УД26-43-К2 возвращает защиту к началу дела: кто направил материалы, по какой норме, когда возникло право на направление и чем подтверждено соблюдение налоговой процедуры.
По налоговым преступлениям недостаточно сказать, что следователь располагал актом проверки и рапортом о признаках преступления. Суды обязаны проверить специальный законный повод и связанный с ним порядок, а затем дать мотивированный ответ на конкретные доводы защиты.
При этом добиваться отмены обвинительного приговора и добиваться оправдания — разные процессуальные результаты. В рассмотренном деле Верховный Суд достиг первого: отменил три судебных акта и обязал повторно рассмотреть уголовное дело. Окончательный вывод о виновности либо невиновности должен быть сделан при новом рассмотрении с соблюдением требований закона.
Источники:
— Определение Судебной коллегии по уголовным делам Верховного Суда РФ от 26.05.2026 № 5-УД26-43-К2: https://legalacts.ru/sud/opredelenie-sudebnoi-kollegii-po-ugolovnym-delam-verkhovnogo-suda-rossiiskoi-federatsii-ot-26052026-n-5-ud26-43-k2/
— Верховный Суд РФ, официальное сообщение от 28.05.2026 «ВС России направил на новое судебное рассмотрение дело об уклонении от уплаты налогов»: https://www.vsrf.ru/news/35926
— УПК РФ, ч. 1.3 ст. 140 (специальный повод для возбуждения дел о налоговых преступлениях): https://www.consultant.ru/document/cons_doc_LAW_34481/848802d68744e2abb54076a99175a7ed6d5bb720/
— НК РФ, п. 3 ст. 32 (порядок направления налоговых материалов в следственные органы; редакция нормы менялась): https://www.consultant.ru/document/cons_doc_LAW_19671/d38d406bd6e37b76ceef4effd557069960607363/
— НК РФ, п. 3 ст. 82 (межведомственный обмен информацией): https://www.consultant.ru/document/cons_doc_LAW_19671/d5cfcfa2027b0f0722a92e374886ddf40a86b0e2/
— Федеральный закон от 09.03.2022 № 51-ФЗ «О внесении изменений в статьи 140 и 144 УПК РФ»: https://www.consultant.ru/document/cons_doc_LAW_411111/
— Постановление Пленума Верховного Суда РФ от 15.11.2016 № 48, п. 5, в действующей редакции: https://www.consultant.ru/document/cons_doc_LAW_207109/
— Письмо ФНС России от 24.08.2026 № КЧ-36-7/7251@, обзор правовых позиций за II квартал 2026 года: https://www.consultant.ru/document/cons_doc_LAW_542832/e3f514bc5447a6cc94f9238bd4c0e02123e17237/
— Кассационное постановление Второго КСОЮ от 05.11.2025, дело № 7У-7320/2025 (77-2978/2025): https://base.garant.ru/348062549/
— Кассационное определение Восьмого КСОЮ от 03.09.2026, дело № 7У-4686/2026 (77-2875/2026): https://base.garant.ru/471847575/
— УПК РФ, ст. 125 (судебное обжалование процессуальных решений на досудебной стадии): https://www.consultant.ru/document/cons_doc_LAW_34481/dc682b2d7bea057250513ee50b7dbcc2422824db/
— Постановление Пленума ВС РФ от 10.02.2009 № 1, п. 9 и 16 (жалобы в порядке ст. 125 УПК РФ): https://www.consultant.ru/document/cons_doc_LAW_84964/
Сноска: опубликованное определение ВС от 26.05.2026 приводит редакцию п. 3 ст. 32 НК РФ с 75-дневным сроком, тогда как дело возбуждено в октябре 2022 года, когда действовала иная редакция этой нормы. При применении правовой позиции к конкретному делу необходимо отдельно проверить законодательство, действовавшее на даты налоговых и уголовно-процессуальных действий. ВС не постановил оправдательного приговора и не разрешил вопрос о виновности окончательно.
Данная статья выражает мнение юриста и не препятствует руководствоваться нормами законодательства РФ в понимании, отличающемся от трактовки, изложенной в данной статье.