Военнослужащий погиб 27 декабря 2023 года. На его счете в полевом учреждении Банка России оставалось около 5,7 млн рублей.
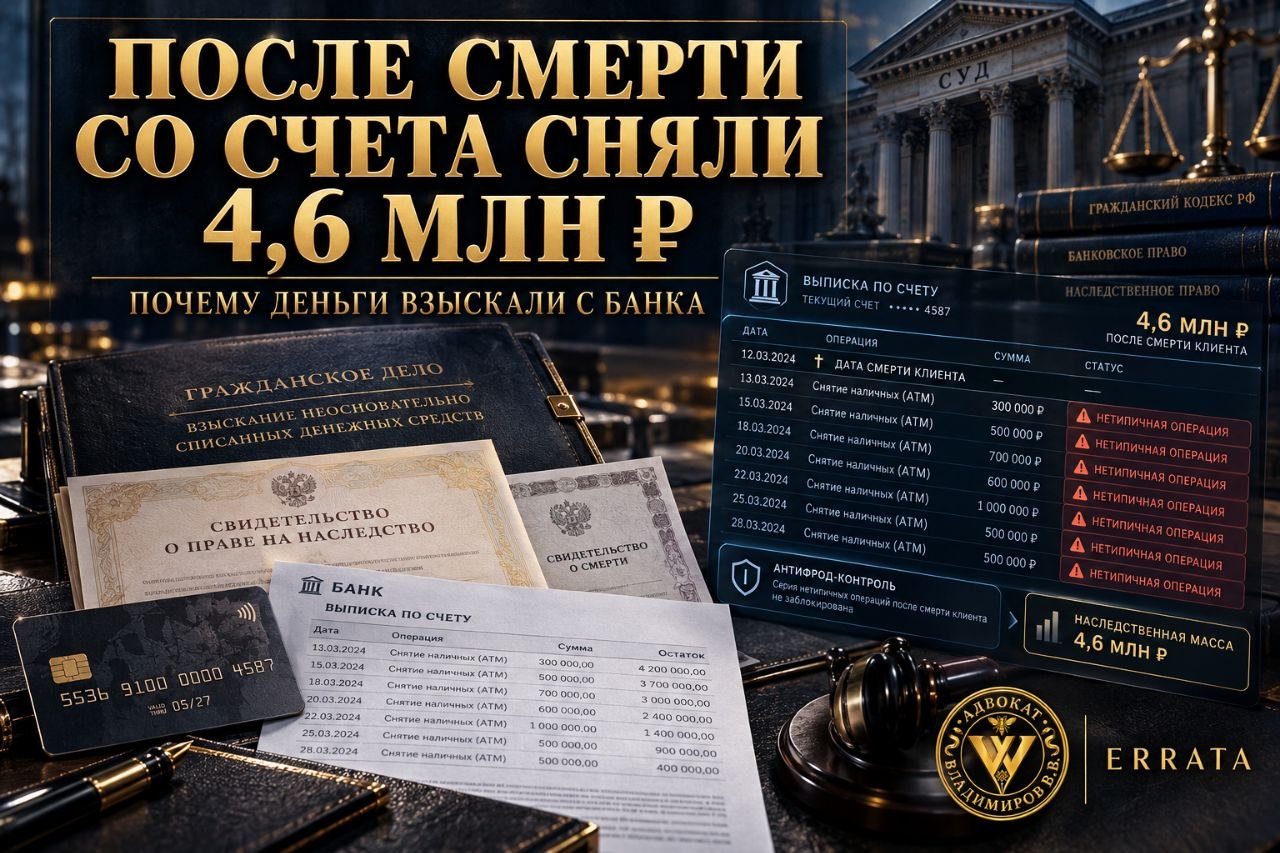
После смерти владельца со счета начали уходить деньги. В итоге было списано 4,6 млн рублей.
Наследницей стала сестра погибшего. Уголовное дело о хищении возбудили, но установить виновного длительное время не удавалось.
Тогда защита пошла по другой линии: потребовала возместить убытки не с неизвестного похитителя, а с Банка России как организации, обслуживавшей счет и не остановившей нетипичные операции.
Первая инстанция отказала.
Апелляция решение отменила и взыскала 4,6 млн рублей.
Девятый кассационный суд общей юрисдикции оставил взыскание в силе. Затем Верховный Суд РФ отказал Банку России в передаче кассационной жалобы для рассмотрения Судебной коллегией. После этого взысканная сумма была выплачена наследнице.
История важна не только из-за суммы и статуса погибшего. Она показывает практическую конструкцию защиты наследника, когда деньги со счета умершего похищены, преступник не найден, а банк утверждает, что формально операции проходили правильно.
### Почему первая инстанция отказала
Артемовский городской суд Приморского края 17 июля 2025 года не нашел оснований для взыскания.
Суд исходил, в частности, из того, что операции укладывались в установленные лимиты и по своему виду не были для банка очевидно несанкционированными.
Банк получил официальные сведения о смерти клиента только 24 мая 2024 года — уже после спорных операций.
Из этого первая инстанция сделала вывод об отсутствии доказанной противоправности поведения банка и причинной связи между его действиями и убытками.
Но апелляция увидела проблему иначе.
### Формально операция разрешена — но этого недостаточно
Приморский краевой суд 3 декабря 2025 года указал: банк как профессиональный участник отношений обязан не только технически исполнять распоряжение, но и выполнять предусмотренные законом обязанности по выявлению операций без добровольного согласия клиента.
В спорный период со счета после смерти владельца осуществлялись интенсивные операции, в том числе практически ежедневная выдача крупных сумм наличных.
До смерти характер операций был иным.
То есть значение имела не одна отдельная транзакция, а совокупность признаков:
— резкое изменение модели поведения по счету;
— высокая частота операций;
— крупные суммы;
— повторяемость снятий;
— отсутствие подтвержденного участия владельца счета;
— специфика счета, предназначенного для перечисления денежного довольствия военнослужащему, выполнявшему задачи в зоне СВО.
Апелляция пришла к выводу, что формальное соблюдение лимитов и процедур идентификации само по себе не доказывает надлежащее исполнение банком обязанности по сохранности денежных средств.
### А если банк еще не знал о смерти клиента
Это один из самых важных нюансов дела.
Сведения о смерти поступили в банк позднее спорных списаний.
Но апелляция не посчитала это обстоятельство достаточным для освобождения от ответственности.
Причина в том, что обязанность прекратить операции после получения официальных сведений о смерти и обязанность выявлять подозрительные операции — не одно и то же.
Даже до получения сведений от налогового органа банк обязан был применять действовавшую систему управления рисками и проверять операции на признаки совершения без добровольного согласия клиента.
Именно поэтому довод «мы еще официально не знали, что клиент умер» не закрыл спор автоматически.
### Кто должен доказывать безопасность операций
Еще один практически значимый вывод апелляции: в споре о неправомерном списании банк должен подтвердить надлежащее исполнение своих обязательств и принятие разумных и необходимых мер по обеспечению безопасности средств клиента.
В рассматриваемом деле таких доказательств суд не увидел.
Приморский краевой суд взыскал с Банка России 4,6 млн рублей и судебные расходы.
### Кассация оставила взыскание в силе
Банк России обжаловал решение.
Он настаивал, что необоснованное ограничение операций нарушило бы право клиента свободно распоряжаться счетом, а спорные снятия не отличались настолько существенно от предыдущего поведения владельца.
Девятый КСОЮ 3 марта 2026 года эти доводы отклонил.
Кассация поддержала вывод, что из характера практически ежедневной выдачи наличных после смерти владельца усматривались признаки нетипичных операций, а банк не проявил требуемых добросовестности и осмотрительности.
После этого Банк России обратился в Верховный Суд РФ, но в передаче жалобы для рассмотрения в заседании Судебной коллегии было отказано.
Здесь нужна точность: Верховный Суд не вынес по этому спору отдельного определения с новой развернутой правовой позицией по существу. Устояла позиция апелляционного и кассационного судов.
После отказа ВС Банк России исполнил судебный акт и выплатил наследнице взысканную сумму.
### Почему не пришлось ждать, пока найдут похитителя
Уголовное дело по факту хищения существовало отдельно.
Но гражданский иск был построен не на личной ответственности неизвестного преступника, а на предполагаемом ненадлежащем исполнении банком собственных обязательств.
Поэтому невозможность быстро установить похитителя сама по себе не исключила гражданско-правовую защиту наследника.
Для подобных дел это принципиально.
Если есть основания утверждать, что банк нарушил собственные обязанности по контролю и безопасности операций, вопрос его ответственности может рассматриваться независимо от того, найдено ли лицо, непосредственно похитившее деньги.
### Деньги на счете после смерти входят в наследственную массу
Принятое наследство принадлежит наследнику со дня открытия наследства независимо от того, когда свидетельство фактически получено.
Поэтому незаконное уменьшение остатка на счете после смерти наследодателя способно причинить имущественный вред уже наследнику.
Само по себе отсутствие свидетельства о праве на наследство в момент списания не означает, что деньги перестали быть частью наследственной массы.
### Но нельзя писать, что банк всегда отвечает за снятие денег после смерти
Такого универсального правила нет.
Судебная практика последних трех лет показывает, что результат сильно зависит от доказательственной картины.
**Восьмой КСОЮ, 24.12.2024, № 8Г-24599/2024 [88-26456/2024].** После смерти вкладчика деньги были выведены в короткий период через подключенный мобильный банк, которым наследодатель при жизни не пользовался. Суды взыскали с МТС-Банка сумму вклада и связанные платежи, указав на отсутствие надлежащей проверки резко изменившегося поведения по счету.
**Шестой КСОЮ, 08.07.2026, № 8Г-12652/2026 [88-13886/2026].** После смерти клиента с его счета было списано около 819 тыс. рублей. Банк должен был получить сведения о смерти через межведомственный обмен, однако операции не были своевременно прекращены. Взыскание с Банка ДОМ.РФ устояло в кассации.
Есть и противоположный подход.
**Второй КСОЮ, 12.12.2024, № 8Г-35527/2024 [88-31777/2024].** Наследнику отказали во взыскании средств, списанных после смерти клиента, поскольку банк не располагал сведениями о смерти, а операции были подтверждены предусмотренным договором способом электронной подписи. Сам факт совершения операции после смерти оказался недостаточен без доказательства нарушения банком собственных обязанностей.
Общий паттерн такой:
суд проверяет не только дату смерти, но и то, что банк знал или должен был знать, насколько нетипичными были операции, какие антифрод-механизмы действовали и может ли банк доказать надлежащее исполнение своих обязанностей.
### Что собирать наследнику
Если после смерти родственника обнаружилось исчезновение денег со счета, важны:
— свидетельство о смерти;
— документы о принятии наследства;
— банковские выписки до и после смерти;
— сведения о характере обычных операций наследодателя;
— даты, суммы и способы спорных списаний;
— документы о том, когда банк получил сведения о смерти;
— переписка и претензии в банк;
— запросы нотариуса;
— постановление о возбуждении уголовного дела или иные материалы проверки;
— сведения о способах идентификации и подтверждения операций;
— данные о подключении новых устройств, мобильного банка, смене номера телефона, перевыпуске карты;
— доказательства нетипичности операций.
Нужно отделять два вопроса.
Первый — кто непосредственно похитил деньги.
Второй — исполнил ли банк собственные обязанности по безопасности счета.
Иногда именно второй вопрос позволяет вернуть деньги быстрее, чем расследование уголовного дела.
### Главный вывод
Сам факт смерти клиента не превращает банк в безусловного должника наследника.
Но и формальная ссылка банка на корректный ПИН-код, лимит операции или позднее получение сведений о смерти не всегда освобождает от ответственности.
Если после смерти владельца характер операций резко изменился и банк не может показать, что надлежащим образом применил предусмотренные законом меры контроля, наследник может ставить вопрос о возмещении утраченных средств непосредственно банком.
В деле из Приморья этот механизм позволил вернуть 4,6 млн рублей, несмотря на то что лицо, похитившее деньги, длительное время оставалось неустановленным.
Источники: публикации «Адвокатской газеты» от 17.04.2026 и 28.09.2026; решение Артемовского городского суда Приморского края от 17.07.2025; апелляционное определение Приморского краевого суда от 03.12.2025; определение Девятого КСОЮ от 03.03.2026; ст. 15, 845, 847, 854, 1112, 1152 ГК РФ; ст. 8 Федерального закона № 161-ФЗ; ст. 9 и 24 Федерального закона № 395-1.
Сноска: спор имеет существенную специфику — счет был открыт в полевом учреждении Банка России для получения денежного довольствия военнослужащего. Верховный Суд не сформулировал отдельную развернутую позицию по существу, а отказал в передаче кассационной жалобы Банка России. Поэтому выводы дела нельзя автоматически переносить на любой случай списания со счета умершего.
Данная статья выражает мнение юриста и не препятствует руководствоваться нормами законодательства РФ в понимании, отличающемся от трактовки, изложенной в данной статье.
Наследство / банковские операции
После смерти клиента со счета сняли 4,6 млн ₽: почему банк ответил перед наследницей
 Связанная услуга
ВВК, ранение и выплаты
Документы по ранению, заключения ВВК, страховые и единовременные выплаты.