Об испытании рассказал начальник управления оперативного контроля ФНС Владимир Мальцев. «Ведомости» 30 октября 2026 года сообщили, что за девять месяцев к ответственности за неправомерное аннулирование чеков привлекли около 3 000 плательщиков НПД. Также названа сумма около 300 млн рублей. Из доступной части публикации нельзя надёжно установить, обозначает ли она сумму операций, штрафов или иной показатель; выдавать её за «300 млн рублей взысканных штрафов» некорректно.
Практический вопрос шире новости: способна ли серия аннулирований сама по себе доказать сокрытие дохода? Ответ зависит от причины корректировки, реально полученных денег и документов, которые подтверждают действия самозанятого.
### 🔎 Что именно ищет новая модель ФНС
По сообщению «Ведомостей», представители ФНС назвали два характерных индикатора: систематическое аннулирование чеков за определённый период и отмену чека партнёром налогоплательщика, например банком или платформой. Полный перечень признаков, пороги срабатывания и описание алгоритма в публичной части сообщения не раскрыты.
Скоринг помогает выбрать операции для дополнительного анализа. Это технологический инструмент риск-ориентированного контроля. Он не устанавливает сам по себе факт правонарушения и не заменяет акт налогового органа, оценку объяснений и доказательств конкретного расчёта.
Налоговая вправе сопоставить первоначально сформированный чек, историю его отмены, сведения платформы, поступление денег и последующие корректировки. Но вопрос, имелся ли налогооблагаемый доход и почему чек отменили, остаётся фактическим и правовым.
### ⚖️ Когда закон разрешает аннулировать чек
Части 3 и 4 статьи 8 Федерального закона от 27.11.2018 № 422-ФЗ устанавливают два самостоятельных основания корректировки сведений о расчётах, которая приводит к уменьшению налога: возврат ранее полученных денежных средств и некорректный ввод сведений. Пункты 20–21 Порядка использования приложения «Мой налог», утверждённого приказом ФНС от 14.02.2022 № ЕД-7-20/106@, закрепляют эти основания и порядок отмены.
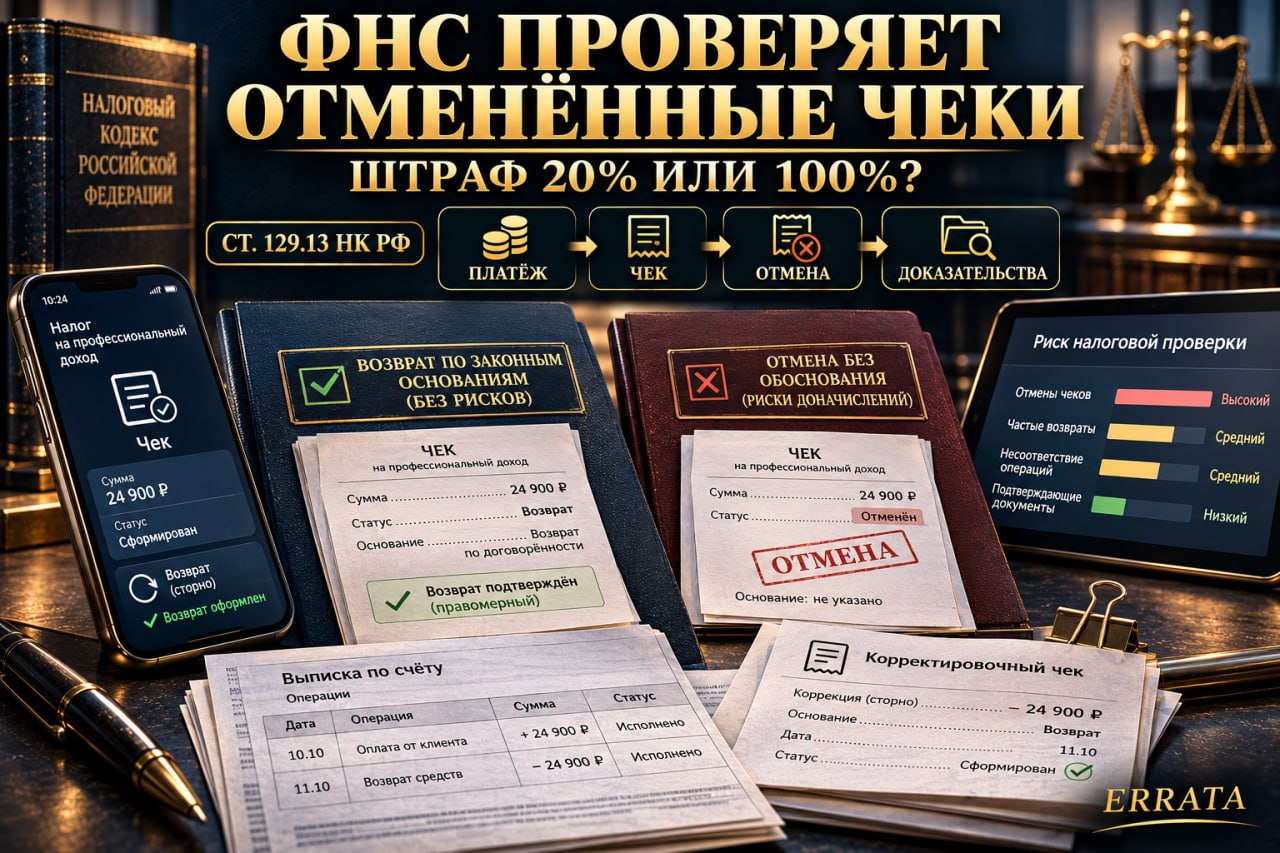
Первый пример: заказчик перечислил самозанятому аванс 25 000 рублей, договор расторгнут, деньги возвращены. Полученный ранее доход корректируется на сумму реального возврата, а операция подтверждается платёжными документами и пояснением причины.
Второй пример: клиент заплатил 25 000 рублей, но самозанятый ошибочно сформировал чек на 250 000 рублей. Ошибочный документ можно отменить, объяснив причину, и сформировать правильный чек на фактически полученные 25 000 рублей. Возвращать клиенту деньги в такой ситуации не требуется: речь об исправлении ошибочной записи, а не о возврате оплаты. ФНС специально разъяснила этот вариант 19 августа 2026 года.
Третий пример: платформа перечислила исполнителю деньги за выполненную работу, чек сформирован автоматически, после чего он исчез из учёта без возврата средств и без корректного нового чека. Здесь возникает риск нарушения порядка отражения дохода. Нужно выяснить, кто отменил документ и почему, но одних слов о «техническом сбое» недостаточно без подтверждений.
Нельзя применять упрощённое правило «отменять чек разрешено только после возврата денег». Оно противоречит прямо предусмотренному законом основанию исправления ошибочных сведений. В то же время исправление должно восстанавливать достоверную картину расчёта: аннулирование не превращает полученную и сохранённую оплату в отсутствующий доход.
### Что делать, если чек отменил банк или агрегатор
Закон № 422-ФЗ допускает передачу сведений через уполномоченных операторов электронных площадок и кредитные организации. Сведения о расчёте и его корректировке могут формироваться с участием партнёра. Упоминание Мальцевым партнёрских отмен подтверждает, что цифровой след есть не только в самом приложении «Мой налог».
Практически необходимо зафиксировать статус операции в личном кабинете партнёра, получить сведения о том, кто и когда инициировал отмену, сверить сумму выплаты с выпиской банка и проверить, имеется ли корректный чек в «Моём налоге». Если ошибка возникла у партнёра, полезно сохранить обращение в поддержку и ответ с техническими данными.
Нельзя заранее утверждать, что любая отмена платформой означает вину самозанятого. Но нельзя и автоматически освобождать его от обязанности правильно отразить полученный доход: полномочия партнёра, договор и фактическая история расчёта требуют отдельной оценки.
### 💰 Как рассчитывается штраф по статье 129.13 НК РФ
Часть 1 статьи 129.13 НК РФ предусматривает штраф в размере 20% суммы расчёта за нарушение порядка или сроков передачи налоговому органу сведений о расчёте, облагаемом НПД. Часть 2 устанавливает штраф в размере суммы расчёта — то есть 100% — за те же деяния, совершённые повторно в течение шести месяцев.
Для примера: по расчёту на 40 000 рублей базовая санкция по части 1 составляет 8 000 рублей. При установленной предусмотренной законом повторности санкция по части 2 составит 40 000 рублей. Эти суммы иллюстрируют закон, а не обозначают автоматический результат каждого аннулирования: прежде должно быть доказано соответствующее налоговое правонарушение.
Повторность нужно проверять юридически, а не выводить из простого количества отмен. Важно установить предыдущий эпизод, применимые основания привлечения к ответственности и соблюдение шестимесячного периода. Массовая корректировка, обоснованная реальными возвратами, сама по себе не превращается в нарушение из-за количества чеков.
При наличии смягчающих обстоятельств штраф подлежит уменьшению. В редакции пункта 3 статьи 114 НК РФ, действующей с 1 сентября 2026 года, снижение предусмотрено не менее чем в два раза и не более чем в десять раз от установленного санкцией размера. Применение новой редакции к конкретному делу требует проверки времени правонарушения и правил действия налогового закона во времени.
### Судебная практика: отмены чеков действительно приводят к спорам
Советский районный суд г. Омска решением от 20 февраля 2026 года по делу № 2а-634/2026 рассмотрел административный иск водителя — плательщика НПД. По данным дела, он аннулировал 5 904 чека на общую сумму 1 764 930 рублей. Налоговый орган сначала рассчитал штраф 352 986 рублей, затем уменьшил его до 176 493 рублей, учтя смягчающие обстоятельства. Самозанятый просил признать решение незаконным и дополнительно снизить санкцию, ссылаясь, в частности, на многодетность и финансовое положение. Суд в удовлетворении требований отказал.
Кстовский городской суд Нижегородской области 27 января 2026 года по делу № 2а-640/2026 удовлетворил административный иск инспекции о взыскании 218 460 рублей штрафной задолженности с плательщика НПД. Из опубликованного решения следует, что налоговый орган квалифицировал нарушения порядка передачи сведений по части 1 статьи 129.13 НК РФ; ответчик в заседании не возражал. Данное дело подтверждает практику взыскания санкций, но не служит доказательством законности каждой отмены чека, выполненной агрегатором.
Второй кассационный суд общей юрисдикции в определении от 23 октября 2025 года по делу № 8а-30088/2025 (88а-27110/2025) оставил без удовлетворения жалобу плательщика НПД, привлечённого по части 1 статьи 129.13 НК РФ за нарушение порядка передачи сведений по оплате юридических услуг. Кассация не установила существенных нарушений в оценке доказательств и процедуре привлечения к ответственности. Этот спор не был делом о массовом аннулировании чеков, поэтому переносить его фактический вывод на скоринговую модель ФНС нельзя.
Установленная тенденция: при наличии подтверждённых расчётов и отсутствии убедительных объяснений корректировки суды склонны сохранять налоговые санкции. Вместе с тем налоговые органы обязаны оценивать доказательства конкретного нарушения, а смягчающие обстоятельства способны уменьшить размер взыскания. Проверенных опубликованных решений ВС РФ либо кассационных судов за 2024–2026 годы, в которых жалоба самозанятого именно на штраф за массовое аннулирование чеков удовлетворена, в ходе подготовки этого материала не выявлено. Поэтому вывод об устойчивой успешной линии защиты был бы преждевременным.
### Как защищаться, если ФНС усмотрела сокрытие дохода
Начинать нужно с восстановления истории каждого спорного расчёта: дата и сумма поступления, исходный чек, дата его аннулирования, основание коррекции, наличие возврата либо нового правильного чека. Банковская выписка, документы о расторжении договора, акт сверки, переписка с клиентом, обращение к партнёру и электронный журнал операции могут иметь решающее значение.
Если получен акт о налоговом правонарушении, следует проверить процедуру статьи 101.4 НК РФ, составить письменные возражения и приложить подтверждения. Налоговый орган обязан рассмотреть доводы о реальном возврате, ошибке в сумме, ошибочных действиях партнёра, отсутствии объекта НПД и расчёте размера санкции. Процессуальные сроки возражений и обжалования следует проверять по полученным документам и действующей редакции НК РФ.
Если факты нарушения подтверждаются, остаётся самостоятельный вопрос об индивидуализации санкции: статьи 112 и 114 НК РФ позволяют ссылаться на смягчающие обстоятельства. Решение ФНС о штрафе может быть обжаловано в установленном главами 19–20 НК РФ порядке, с учётом необходимой досудебной процедуры.
Ошибка защиты — ограничиться утверждением «ФНС не вправе следить за чеками» или «все отмены делал агрегатор». Более продуктивно документально показать, какие средства действительно получены, какие возвращены, какие сведения исправлены и почему ответственность за конкретный расчёт не доказана либо штраф определён неверно.
### Вывод ERRATA
Скоринговая модель повышает вероятность выявления серийных аннулирований. Но технология отбора и юридическая ответственность находятся на разных уровнях. Возврат денег и исправление ошибочного чека законны при соблюдении порядка корректировки. Если же доход получен, не возвращён и после аннулирования остаётся неотражённым, возрастает риск штрафа по статье 129.13 НК РФ.
Лучший способ снизить риск спора — сохранять связку «платёж — первоначальный чек — причина отмены — возврат либо исправленный чек». В налоговом деле именно эта документальная последовательность может отделить допустимую корректировку от необоснованного исключения дохода.
Источники:
— Федеральный закон от 27.11.2018 № 422-ФЗ «О проведении эксперимента по установлению специального налогового режима «Налог на профессиональный доход»», ч. 3–5 ст. 8, ст. 14: https://www.consultant.ru/document/cons_doc_LAW_311977/c2d36c561e1cb3865295658c7014e0a0d10371cc/
— Налоговый кодекс РФ (часть первая), ст. 101.4, 112, 114, 129.13, 138–139: https://www.consultant.ru/document/cons_doc_LAW_19671/96c8b6937f62c6afc0bd07ef05603adf56952f35/
— Приказ ФНС России от 14.02.2022 № ЕД-7-20/106@ «Об утверждении Порядка использования мобильного приложения «Мой налог»», п. 20–21: https://www.garant.ru/products/ipo/prime/doc/403427908/
— ФНС России, УФНС по Псковской области, разъяснение от 02.10.2025 «Аннулирование самозанятым чеков может стать поводом для проверки сокрытия доходов»: https://www.nalog.gov.ru/rn60/news/activities_fts/16552092/
— ФНС России, УФНС по Республике Хакасия, разъяснение от 19.08.2026 «Можно ли исправить самозанятому ошибку в уже сформированном чеке»: https://www.nalog.gov.ru/rn19/news/activities_fts/16641019/
— Советский районный суд г. Омска, решение от 20.02.2026 по делу № 2а-634/2026: https://sudact.ru/regular/doc/pl9e9hSf2Fgm/
— Кстовский городской суд Нижегородской области, решение от 27.01.2026 по делу № 2а-640/2026: https://sudact.ru/regular/doc/37N1sh6LAVdn/
— Второй кассационный суд общей юрисдикции, кассационное определение от 23.10.2025 по делу № 8а-30088/2025 (88а-27110/2025): https://base.garant.ru/348282027/
— «Ведомости», Д. Мосолкина, 30.10.2026 «ФНС апробирует системный контроль за сокрытием доходов самозанятых» (сообщение о тестировании модели и заявленные показатели): https://www.vedomosti.ru/economics/articles/2026/10/30/1241342-fns-aprobiruet-kontrol/
— Федеральный закон от 27.11.2018 № 422-ФЗ «О проведении эксперимента по установлению специального налогового режима «Налог на профессиональный доход»», ч. 3–5 ст. 8, ст. 14: https://www.consultant.ru/document/cons_doc_LAW_311977/c2d36c561e1cb3865295658c7014e0a0d10371cc/
— Налоговый кодекс РФ (часть первая), ст. 101.4, 112, 114, 129.13, 138–139: https://www.consultant.ru/document/cons_doc_LAW_19671/96c8b6937f62c6afc0bd07ef05603adf56952f35/
— Приказ ФНС России от 14.02.2022 № ЕД-7-20/106@ «Об утверждении Порядка использования мобильного приложения «Мой налог»», п. 20–21: https://www.garant.ru/products/ipo/prime/doc/403427908/
— ФНС России, УФНС по Псковской области, разъяснение от 02.10.2025 «Аннулирование самозанятым чеков может стать поводом для проверки сокрытия доходов»: https://www.nalog.gov.ru/rn60/news/activities_fts/16552092/
— ФНС России, УФНС по Республике Хакасия, разъяснение от 19.08.2026 «Можно ли исправить самозанятому ошибку в уже сформированном чеке»: https://www.nalog.gov.ru/rn19/news/activities_fts/16641019/
— Советский районный суд г. Омска, решение от 20.02.2026 по делу № 2а-634/2026: https://sudact.ru/regular/doc/pl9e9hSf2Fgm/
— Кстовский городской суд Нижегородской области, решение от 27.01.2026 по делу № 2а-640/2026: https://sudact.ru/regular/doc/37N1sh6LAVdn/
— Второй кассационный суд общей юрисдикции, кассационное определение от 23.10.2025 по делу № 8а-30088/2025 (88а-27110/2025): https://base.garant.ru/348282027/
— «Ведомости», Д. Мосолкина, 30.10.2026 «ФНС апробирует системный контроль за сокрытием доходов самозанятых» (сообщение о тестировании модели и заявленные показатели): https://www.vedomosti.ru/economics/articles/2026/10/30/1241342-fns-aprobiruet-kontrol/
Сноска: информация о тестируемом скоринге и показателях «3 000» и «около 300 млн рублей» основана на сообщении «Ведомостей» от 30.10.2026, а не на опубликованном нормативном акте о модели. Полный алгоритм ФНС неизвестен. Судебные решения 2025–2026 годов приведены для характеристики правоприменения по ст. 129.13 НК РФ и не означают, что они вынесены на основе новой скоринговой модели. Правомерность конкретной корректировки зависит от документов, фактов расчёта и редакции закона, действовавшей на соответствующую дату.
Данная статья выражает мнение юриста и не препятствует руководствоваться нормами законодательства РФ в понимании, отличающемся от трактовки, изложенной в данной статье.